Το δικαίωμα στη στέγαση είναι ΑΔΙΑΠΡΑΓΜΑΤΕΥΤΟ και ΚΑΘΟΛΙΚΟ
· Διά Πυρός · Featured, Στέγαση/πλειστηριασμοί - εξώσεις
👉 Με αφορμή την υπόθεση του ηλικιωμένου ζευγαριού στην Τούμπα, που έχασε το σπίτι του, καθώς είχαν μπει εγγυητές σε στεγαστικό δάνειο του γιου τους, εκδηλώθηκε για ακόμη μία φορά ένα φαινόμενο κοινωνικού κανιβαλισμού στα μέσα κοινωνικής δικτύωσης, με σχόλια τύπου «Ας μην έπαιρναν δάνειο» και την αντίληψη ότι η απώλεια της κατοικίας αποτελεί πρωτίστως ατομική ευθύνη του οφειλέτη, μετατοπίζοντας την συζήτηση από τα πραγματικά αίτια που οδηγούν σήμερα σε χιλιάδες πλειστηριασμούς πρώτης κατικίας και εξώσεις. Επειδή αυτός ο κανιβαλισμός εδράζεται στην αγνόηση της πραγματικότητας, ας βάλουμε κάποια πράγματα στη σειρά τους.
🏠 Το σύστημα στο οποίο ζούμε δεν εγγυάται πως μια οικογένεια θα έχει ένα κεραμίδι πάνω από το κεφάλι της, μια κατοικία. Αυτό επιτυγχάνεται είτε με την κληρονόμηση κάποιου ακινήτου είτε με την ύπαρξη σημαντικού ποσού αποταμίευσης για την εφάπαξ αγορά ακινήτου είτε με τη λειτουργία της αγοράς και, πιο συγκεκριμένα, της τραπεζικής αγοράς. Η τραπεζική αγορά στεγαστικών δανείων συνδέεται ΑΡΡΗΚΤΑ με την αγορά κατοικίας, ενώ η εισαγωγή εγγύησης για να λάβει κάποιος δάνειο είτε είναι απαραίτητη είτε εξασφαλίζει χαμηλότερο επιτόκιο στο δάνειο. Αυτό ισχύει σε κάθε οικονομία.
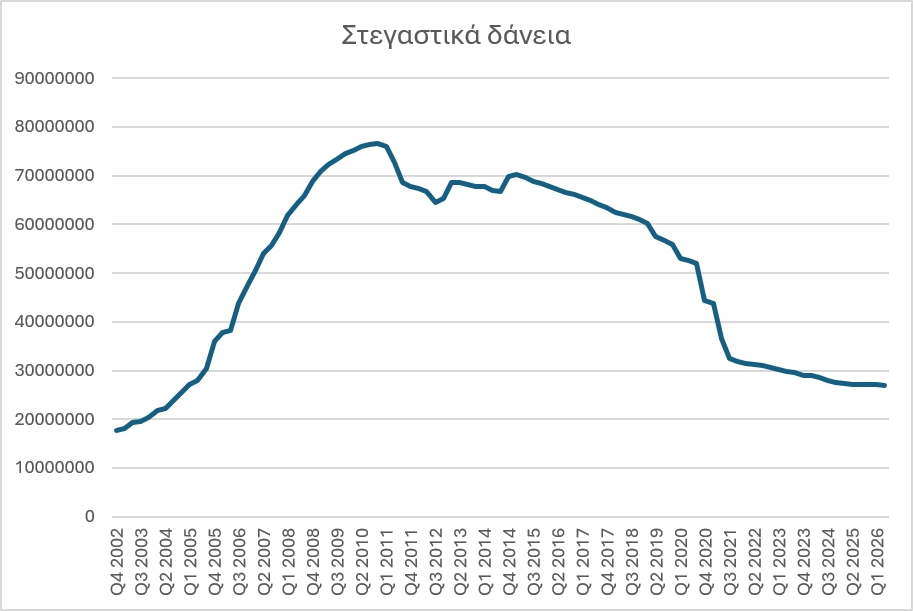
📊 Παρακάτω φαίνονται τα υπόλοιπα στεγαστικών δανείων των τραπεζών από το 2002 έως το δεύτερο τρίμηνο του 2026, τα οποία μειώθηκαν το 2019-2020 με την πώληση των κόκκινων δανείων των τραπεζών στα Funds.
Α. Αυτά τα δάνεια δεν εξαφανίστηκαν όμως από την οικονομία και παραμένουν μια βόμβα που αργά ή γρήγορα θα σκάσει (θα πρέπει τα funds να πραγματοποιήσουν τα κέρδη τους).
Β. Να μην ξεχνάμε πως στις τιτλοποιήσεις των κόκκινων δανείων έχει μπει εγγυητής το ελληνικό δημόσιο, δηλαδή με το χρήμα του λαού υπόσχονται πως, άμα κάτι πάει στραβά, θα αποπληρώσουν τα κοράκια.
Γ. Την περίοδο 1995-2007 υπήρχε η προσδοκία πως οι μισθοί μελλοντικά θα αυξηθούν (μέση ετήσια άνοδος ονομαστικού μέσου μισθού 7%), ενώ η αγορά εργασίας δεν ήταν τόσο ευέλικτη όσο σήμερα (αποτέλεσμα της αποδιάρθρωσης της αγοράς εργασίας από τα μνημόνια).
🧮 Ας κάνουμε τώρα μια άσκηση επί χάρτου (αγνοώντας τον πληθωρισμό και τη μετέπειτα εξέλιξη της οικονομίας, χωρίς να λαμβάνουμε υπόψη εν γένει τις διάφορες δυναμικές στα μεγέθη που μελετάμε) για το πώς ένα ζευγάρι θα μπορούσε να αγοράσει μόνο του ένα σπίτι πριν από την κρίση.
Με τις εξής υποθέσεις: έστω μια οικογένεια το 2007 ήθελε ένα σπίτι 80 τ.μ. Βάσει των τιμών των τ.μ. της εποχής, αυτό ανερχόταν το 2007 σε 1.709 € το τ.μ. (1), ήτοι 136.720 €.
Βάσει των στοιχείων της ΕΛΣΤΑΤ για τους οικονομικούς προϋπολογισμούς (εισόδημα και έξοδα) του 2004 ανάλογα με τη σύνθεση του νοικοκυριού (τότε είναι τα πιο πρόσφατα στοιχεία της εποχής). Από τα στοιχεία εσόδων και εξόδων υπολογίζουμε για νοικοκυριό που αποτελείται από 1 ζευγάρι, αυτή ανερχόταν σε 23,2% ή 415 € τον μήνα. Δηλαδή τον χρόνο πάμε στα 4.980 €. Επομένως, βάσει αυτών των στοιχείων, ένα ζευγάρι χρειαζόταν αποταμιεύσεις 27 ετών για να αγοράσει ένα σπίτι 80 τ.μ. με τις τιμές του 2007, υπό την προϋπόθεση πως οι αποταμιεύσεις διοχετεύονται μόνο για αγορά σπιτιού.
Ακόμα και να υποθέσουμε μια μέση ηλικία γάμου στα 30 έτη. Τότε κάθε άτομο μόνο του, βάσει των ίδιων στοιχείων και προϋποθέτοντας πως δουλεύει από τα 18 του, στα 30 του θα είχε μια αποταμίευση 13.392 €. Δηλαδή ένα ζευγάρι στα 30 του θα είχε 26.784 €. Τα μαθηματικά, χωρίς στεγαστικό δάνειο ή σημαντικό απόθεμα πλούτου από προηγούμενες γενεές, γενικά δεν βγαίνουν. (Μάλιστα, σύμφωνα με στοιχεία του World Inequality Database, το 2007 ο μέσος πλούτος ενός ατόμου που ανήκει στο φτωχότερο 50% του πληθυσμού ήταν 10.000 €. Το 2024 ήταν (❗) -4.212, δηλαδή ο κόσμος τρώει τις αποταμιεύσεις του).
Επίσης, να σημειώσουμε πως την περίοδο 1995-2007 ο μέσος ονομαστικός μισθός (❗) αυξανόταν περίπου κατά 7% τον χρόνο, ενώ την περίοδο 2008-2025 κατά (❗) -0,29%. Άρα, πριν σκάσει η κρίση του 2008-2009, δεν φαινόταν τόσο παράλογο το να πάρει κάποιος στεγαστικό δάνειο, δεδομένου πως τότε προωθούνταν και από τις τράπεζες και πως ήταν ο πιο διαδεδομένος τρόπος απόκτησης κατοικίας (αποτελούσε κοινωνική νόρμα).
Να δούμε τι θα γίνει στην εποχή μας, που το 83% των νοικοκυριών δηλώνει πως δεν μπορεί να αποταμιεύσει, ενώ οι πραγματικοί μισθοί μειώνονται, καθώς ο πληθωρισμός είναι μεγαλύτερος από οποιαδήποτε ονομαστική αύξηση του μισθού.
📢 Αν θέλουμε, λοιπόν, να μιλήσουμε πραγματικά για την αγορά κατοικίας και τα στεγαστικά δάνεια, πρεπει να απαντήσουμε και σε ορισμένα ερωτήματα::
- Πόσες οικογένειες πήραν στεγαστικά δάνεια σε αντιδιαστολή με πόσες τα πλήρωσαν εφάπαξ και πόσες τα κληρονόμησαν.
- Τα δάνεια που δίνει μια τράπεζα είναι κατ’ όνομα στεγαστικά, καταναλωτικά και επιχειρηματικά. Για να μας πουν, το σύστημα της ελεύθερης αγοράς που τόσο αγαπάνε, οι τράπεζές του και η αγορά κατοικίας/κατασκευής οικοδομών, πώς θα δουλέψουν χωρίς τα στεγαστικά δάνεια;
🚩 Φυσικά, η πραγματική κοινωνική απάντηση εκφράστηκε από την έμπρακτη αλληλεγγύη των κατοίκων της γειτονιάς, των σωματείων, των φοιτητικών συλλόγων και των συλλογικοτήτων & οργανώσεων, που στάθηκαν στο πλευρό του ζευγαριού, αναδεικνύοντας τη σημασία της συλλογικής δράσης και της αλληλεγγύης απέναντι στις πολιτικές που μετατρέπουν τη στέγη σε πεδίο κερδοσκοπίας.
Η στάση του τόσου αλληλέγγυου κόσμου που κινητοποιήθηκε ήταν ξεκάθαρη απέναντι στις τράπεζες, το κεφάλαιο, τις κυβερνήσεις του και τους χρήσιμους ηλίθιους που νομίζουν πως θα πάρουν λίγα ψίχουλα από την πίτα των μεγαλοκαρχαριών. Το δικαίωμα στη στέγαση είναι ΑΔΙΑΠΡΑΓΜΑΤΕΥΤΟ και ΚΑΘΟΛΙΚΟ.
✊ Την δικαιοσύνη θα την επιβάλει ο αγωνιζόμενος λαός απέναντι στις τράπεζες και τα funds.
✊ Μόνο ο λαός θα σώσει τον λαό με αλληλεγγύη και αγώνα ταξικό.